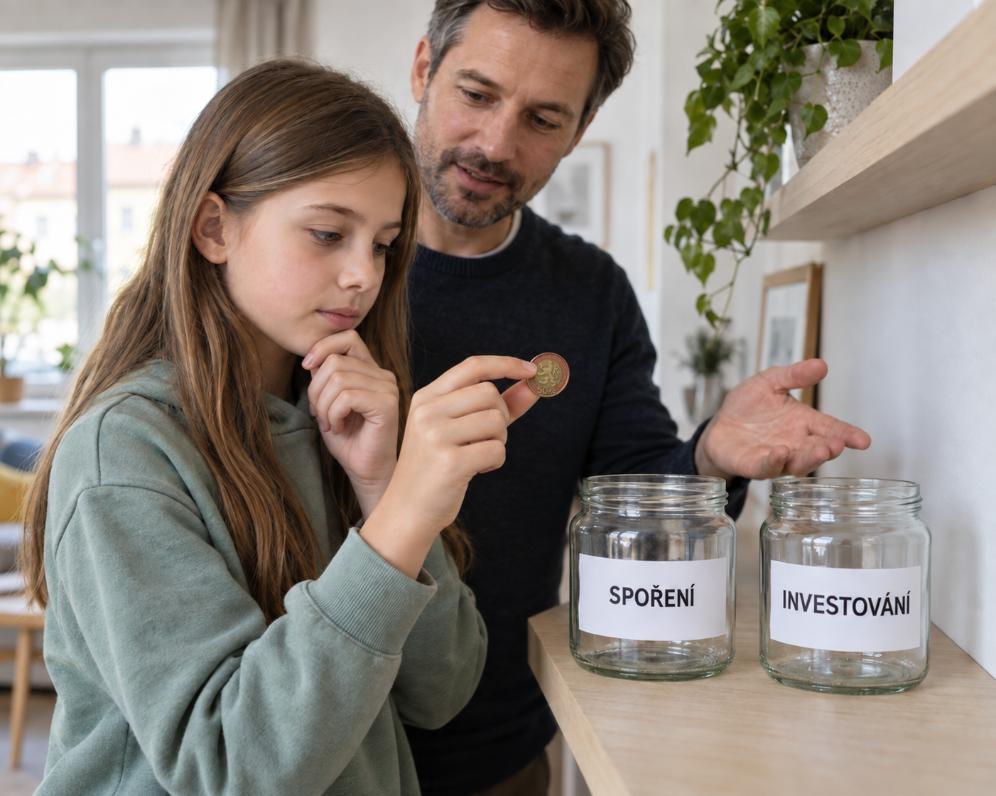
Spoření, nebo investování? Jak dětem připravit finanční základ do života
Chcete dětem usnadnit vstup do dospělosti, ale nevíte, zda pro ně raději spořit, nebo investovat? Na spořicím účtu zůstávají peníze snadno dostupné, při delším časovém horizontu však stojí za zvážení také investování. Obě cesty mají své výhody, omezení a rizika. Přečtěte si, jak mezi nimi vybírat a jak je kombinovat při vytváření finančního základu na studium, bydlení nebo jiné budoucí plány.
Rozdíl mezi spořením a investováním
Spoření a investování nejsou dvě soupeřící možnosti. Každá z nich má ve finančním plánu své místo. Spořicí účet se hodí pro peníze, které chcete mít bezpečně uložené a rychle k dispozici. Jejich hodnota nekolísá podle vývoje na finančních trzích. Pokud je však úrok po zdanění nižší než inflace, za naspořenou částku si postupem času koupíte méně.
U peněz určených například na studium nebo první bydlení může být horizont deset, patnáct i více let. Takto dlouhá doba umožňuje zvážit investování části pravidelných vkladů. Investice mohou přinést vyšší zhodnocení než spořicí účet, jejich hodnota však může také klesat. Delší horizont poskytuje více času na překonání nepříznivých období, ale zisk ani překonání inflace nezaručuje.
Při rozhodování proto záleží na tom, kdy budete peníze potřebovat, jaké kolísání dokážete přijmout a kolik zaplatíte na poplatcích. Spoření a investování lze také kombinovat podle konkrétního cíle.
Jaké možnosti lze pro finanční start dítěte využít
Jednou z možností je doplňkové penzijní spoření založené pro dítě. Rodiče nebo další členové rodiny na ně mohou pravidelně přispívat a při splnění podmínek se ke vkladům připisuje státní příspěvek. Peníze se investují podle zvolené strategie, takže ani zde není výsledek předem jistý. Hlavním účelem produktu je navíc spoření na stáří a většina prostředků proto zůstává dlouhodobě vázaná.
Po 18. narozeninách lze při splnění zákonných podmínek požádat o výplatu části peněz. Vyplatit lze nejvýše třetinu prostředků bez státních příspěvků a případných příspěvků zaměstnavatele. Spoření musí trvat alespoň deset let a během posledních dvou let nesmějí být peníze převedeny k jiné penzijní společnosti. Žádost je nutné podat do dvou let od osmnáctých narozenin.
Další cestou jsou podílové fondy nebo jiné investiční řešení, které rozkládá peníze mezi více druhů aktiv, oblastí či firem. Takové rozložení pomáhá omezovat některá rizika, nemůže je však úplně odstranit. Před výběrem je důležité porovnat poplatky, dostupnost peněz a míru kolísání. Ověřte také, komu budou peníze právně patřit a kdo o nich bude moci rozhodovat po dosažení plnoletosti dítěte.
Čas a složené zhodnocování jako dlouhodobá výhoda
Při vytváření finančního základu pro dítě hraje důležitou roli čas. Pokud začnete brzy, nemusíte později vytváření finančního základu dohánět vysokými vklady. Dlouhá doba zároveň umožňuje využít složené zhodnocování. To znamená, že případné výnosy zůstávají investované a mohou v dalších letech vytvářet další výnosy. U investic však nejde o předem stanovený úrok. Skutečný výsledek bude záviset na vývoji trhu, nákladech i zvolené strategii.
Význam má také pravidelnost. I menší částky ukládané každý měsíc mohou za řadu let vytvořit užitečný finanční základ, konkrétní výsledek však nelze dopředu slíbit. S blížícím se termínem, kdy má dítě peníze využít, je vhodné plán znovu zkontrolovat. Příliš riziková investice by mohla krátce před výběrem výrazně klesnout.
Součástí přípravy může být i postupné zapojování dítěte do rozhodování. Kromě peněz si tak do dospělosti odnese také zkušenost s plánováním, vytvářením rezerv a odpovědným zacházením s financemi.
Finanční základ pro dítě nemusí stát pouze na jednom produktu. Vhodná kombinace úspor a investic se odvíjí od cíle, délky spoření i přijatelného rizika. Pokud chcete zjistit, jaké řešení by mohlo vyhovovat právě vaší rodině, využijte kontaktní údaje na tomto webu. Společně probereme vaše možnosti.
Autor
Jsem finanční konzultant a samostatný realitní makléř, zprostředkovatel, člověk co vám pomůže najít dobré řešení.
Můj profesní život začal roku 1999.
S profesí finančního poradce jsem se setkal již při studiu na Obchodní akademii. Populárním produktem bylo stavební spoření, penzijní připojištění a dále i povinné ručení, kdy proběhla demonopolizaci trhu povinného ručení. Na Univerzitě Tomáše bati ve Zlíně jsem zpracovával bakalářkou práci na téma Analýza kapitálového živ. pojištění na českém trhu.
Již na škole jsem rozvíjel myšlenku propojení finančního poradenství s realitní kanceláří. V tu dobu nikdo finance a reality najednou neřešil.
V dalších letech se řešilo čím dál více úvěru na bydlení ze stavebního spoření a hypoteční úvěry. Klienti občas také potřebovali prodat byt, či dům. Vznikaly spolupráce, až jsem se postupně stal samostatným realitním makléřem. Dnes zajišťuji komplexní realitní servis - prodej, pronájem nemovitostí.
Úvěry pro bytové domy, dotace a revitalizace bytovývých domů, byla doménou Ing. Květy Zelinkové se, kterou jsme tvořili silný tým. Nyní úvěry pro bytové domy již několik let zajišťuji osobně a to ve spolupráci se specializovanou makléřkou firmou TOMAN FINANCE GROUP s.r.o.
Udržuji dlouhodobé spolupráce se správcovskými a stavebními firmami zejména v Kroměříži, Hulíně, Přerově, Otrokovicích, Napajedlích, Hlubočkách a dalších místech ČR. Spravujete-li bytové domy nebo jste-li ve výboru SVJ, klidně se ozvěte a probereme možnosti. Zajišťuji výběr nejvýhodnějšího úvěru pro Svj, BD, SBD, s kolegy dotace Nová zelená úsporám i jiné, FTV, tepelná čerpadla, střechy, výtahy a další.
Baví mě klientům zajistit nejen úvěr, ale také prodej bytu stávajícího a koupení např. nového domu, či pozemku k výstavbě a provést ho celým procesem až po finální pojištění (reference na dobrý poradce cz).
U bytových domů je cílem komplexnost v řešení úvěrů, dotací, servisu ohledně zápisu ze schůze, předávání zkušeností, řešení dotací, spolupráci.
Mám vytvořené kontakty ve většině bankovních domů, stavebních spořitelnách a znám mnoho realitních makléřů i kolegů finančních poradců z oboru. Seskupil jsem kolem sebe tým odborníků.
Zajistil jsem financování bydlení již více než 2000 spokojených klientů pomocí produktů jako je stavební spoření, hypotéka, včetně pojištění a hlavně včetně nalezení vhodné nemovitosti, prodeje stávající a koordinace celého procesu koupě a prodeje bytu nebo rodinného domu, stavebního pozemku.
U bytových domů jde již o stovky úvěrů pro Společenství vlastníků, Bytová družstva.
Zajímám se o nové trendy, průběžně absolvuji různé odborné kurzy a školení.
- videoprohlídky
- 3D vizualizace
- vlastní stránka nemovitosti
- PPC reklama nemovitosti
- využití sociálních sítí
Zprostředkuji prodeje i koupě nemovitostí za přijatelné provize s osobním přístupem k Vám i zakázce. (videoprohlídky, https://www.facebook.com/PronajemAProdejKromeriz/ ) .
Vždy vnímám potřeby klienta, navrhuji řešení s cílem dlouhodobé spolupráce, vzájemné důvěry a spokojenosti na obou stranách.
Těším se na spolupráci.
Karel Zelinka
tel.: 603545087

Finanční poradce od roku 1999 a realitní makléř od roku 2004.
Realitní činnost - vázaná živnost
- prodej a pronájem bytu
- prodej a pronájem domů
- prodej a pronájem pozemků
- zajištění odhadu nemovitosti pro finanční úřad i děditské řizení
- kupní smlouvy a smlouvy o smlouvě budoucí, smlouva o úschově ve spolupráci s advokátní kanceláří
- asistence při předání a přepisu dodavatele energií
- výkup nemovitostí s vyřešením exekucí
- RK je pojištěna v souhladu se zákonem
- zajištění energetického štítku, PENB ve spolupráci s certifikovaným odborníkem
POUČENÍ SPOTŘEBITELE - VZOR ODSTOUPENÍ OD SMLOUVY
Bankovní úvěry - spolupracuji s TOMAN FINANCE GROUP s.r.o.
Vázaný zástupce dle zákona o spotřebitelském úvěru u ČNB
- hypoteční úvěry (hypotéky), úvěry od stavebních spořitelen a jejich refinancování, i na cokoliv
- úvěry pro bytové domy, i jejich refinancování, dotace
Spořící programy, investice:
- stavební spoření
- přímá investice do nemovitostí s následným zajištěním nájemce
Zajištění - pojištění:
Vázaný zástupce dle zákona o distribuci pojištění a zajištění
- majetkové pojištění (pojištění bytů, pojištění domů, pojištění domácnosti, pojištění odpovědnosti v běžném občanském životě, pojištění vozidel)
- životní pojištění, úrazové pojištění
Ostatní ve spolupráci:
- FTV pro bytové domy
- tepelná čerpadla pro bytové domy
- dotace pro bytové domy
- správa bytových domů