Předčasný důchod, nebo předdůchod? Jak se liší a co znamenají pro vaše finance
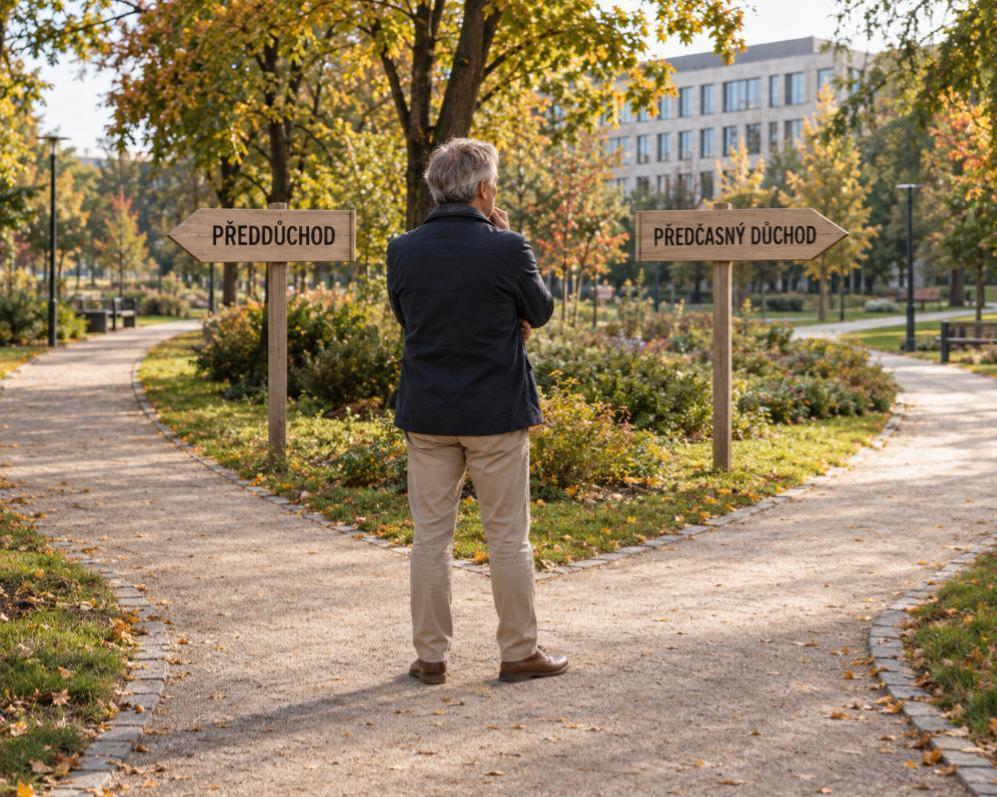
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
Co přesně znamená odejít do předdůchodu
Předdůchod není státní důchod ani sociální dávka. Jde o pravidelnou penzi vyplácenou z vašich vlastních úspor v doplňkovém penzijním spoření. Čerpat ji lze nejdříve pět let před dosažením řádného důchodového věku. Pro vznik nároku je potřeba splnit zákonné podmínky, mezi které patří dostatečná doba spoření a taková výše úspor, aby měsíční splátka dosahovala stanoveného minima. Za běžných podmínek musí být výplata rozvržena alespoň na dva roky.
Po dobu čerpání předdůchodu je za příjemce plátcem zdravotního pojištění stát. Z pohledu budoucího státního důchodu je ale důležité vědět, že samotný předdůchod se nezapočítává jako doba důchodového pojištění. Pokud během něj nepracujete v zaměstnání zakládajícím účast na pojištění, nepřibývají vám další roky pojištění. Období se však při výpočtu osobního vyměřovacího základu hodnotí jako vyloučená doba, takže nesnižuje průměr dřívějších výdělků. Předdůchod proto nepřináší stejné trvalé krácení jako předčasný důchod, nelze ale slíbit, že výsledná státní penze bude stejná, jako kdybyste dál pracovali.
Kdy může dávat smysl předčasný důchod
Předčasný starobní důchod je dávka vyplácená státem. Podle pravidel platných v roce 2026 o něj lze požádat nejvýše tři roky před dosažením řádného důchodového věku a je nutné získat alespoň 40 let důchodového pojištění. Přiznání je nevratné a vypočtená částka se za dřívější odchod trvale krátí. Výše snížení závisí na počtu započatých devadesátidenních období, která zbývají do důchodového věku. Při nejméně 45 letech vybraných dob pojištění se u důchodů přiznaných podle současných pravidel používá poloviční sazba krácení.
Před dosažením řádného důchodového věku jsou také omezené možnosti výdělku při současné výplatě předčasného důchodu. Pracovat lze jen v režimu, který nezakládá účast na důchodovém pojištění; při nástupu do běžného zaměstnání se výplata důchodu zastaví. Přesto může být předčasný důchod vhodným řešením například při ztrátě zaměstnání, zhoršení zdravotního stavu nebo nedostatku vlastních úspor. Rozhodnutí je však potřeba posoudit individuálně, protože jeho finanční dopad je celoživotní.
Jak se rozhodnout a připravit s předstihem
Rozhodování by mělo začít ověřením, zda vůbec splňujete podmínky obou variant. U předdůchodu je rozhodující zůstatek v doplňkovém penzijním spoření, délka spoření a plánovaná doba výplaty. Minimální měsíční splátka se odvozuje od průměrné mzdy, takže potřebná částka se v čase mění. Záleží také na tom, kdy byla smlouva uzavřena, protože požadovaná minimální doba spoření se může lišit.
U předčasného důchodu si ověřte evidovanou dobu pojištění a nechte si spočítat dopad konkrétního data odchodu. I několik dnů může znamenat další započaté devadesátidenní období a vyšší krácení. Orientační údaje nabízí Informativní důchodová aplikace na ePortálu ČSSZ, závazné posouzení ale provádí až Česká správa sociálního zabezpečení. Současně porovnejte výši vlastních úspor, pravidelné výdaje, možnost další práce a délku období, které potřebujete překlenout. Teprve na základě těchto informací lze vybrat variantu odpovídající vaší situaci.
Rozdíl mezi předdůchodem a předčasným důchodem se může výrazně projevit ve vašich příjmech i budoucí státní penzi. Pokud si chcete ujasnit, jaké možnosti připadají v úvahu právě u vás, využijte kontaktní údaje na tomto webu. Společně projdeme vaši finanční situaci a připravíme podklady pro další rozhodování.
Autor
Jsem finanční konzultant a samostatný realitní makléř, zprostředkovatel, člověk co vám pomůže najít dobré řešení.
Můj profesní život začal roku 1999.
S profesí finančního poradce jsem se setkal již při studiu na Obchodní akademii. Populárním produktem bylo stavební spoření, penzijní připojištění a dále i povinné ručení, kdy proběhla demonopolizaci trhu povinného ručení. Na Univerzitě Tomáše bati ve Zlíně jsem zpracovával bakalářkou práci na téma Analýza kapitálového živ. pojištění na českém trhu.
Již na škole jsem rozvíjel myšlenku propojení finančního poradenství s realitní kanceláří. V tu dobu nikdo finance a reality najednou neřešil.
V dalších letech se řešilo čím dál více úvěru na bydlení ze stavebního spoření a hypoteční úvěry. Klienti občas také potřebovali prodat byt, či dům. Vznikaly spolupráce, až jsem se postupně stal samostatným realitním makléřem. Dnes zajišťuji komplexní realitní servis - prodej, pronájem nemovitostí.
Úvěry pro bytové domy, dotace a revitalizace bytovývých domů, byla doménou Ing. Květy Zelinkové se, kterou jsme tvořili silný tým. Nyní úvěry pro bytové domy již několik let zajišťuji osobně a to ve spolupráci se specializovanou makléřkou firmou TOMAN FINANCE GROUP s.r.o.
Udržuji dlouhodobé spolupráce se správcovskými a stavebními firmami zejména v Kroměříži, Hulíně, Přerově, Otrokovicích, Napajedlích, Hlubočkách a dalších místech ČR. Spravujete-li bytové domy nebo jste-li ve výboru SVJ, klidně se ozvěte a probereme možnosti. Zajišťuji výběr nejvýhodnějšího úvěru pro Svj, BD, SBD, s kolegy dotace Nová zelená úsporám i jiné, FTV, tepelná čerpadla, střechy, výtahy a další.
Baví mě klientům zajistit nejen úvěr, ale také prodej bytu stávajícího a koupení např. nového domu, či pozemku k výstavbě a provést ho celým procesem až po finální pojištění (reference na dobrý poradce cz).
U bytových domů je cílem komplexnost v řešení úvěrů, dotací, servisu ohledně zápisu ze schůze, předávání zkušeností, řešení dotací, spolupráci.
Mám vytvořené kontakty ve většině bankovních domů, stavebních spořitelnách a znám mnoho realitních makléřů i kolegů finančních poradců z oboru. Seskupil jsem kolem sebe tým odborníků.
Zajistil jsem financování bydlení již více než 2000 spokojených klientů pomocí produktů jako je stavební spoření, hypotéka, včetně pojištění a hlavně včetně nalezení vhodné nemovitosti, prodeje stávající a koordinace celého procesu koupě a prodeje bytu nebo rodinného domu, stavebního pozemku.
U bytových domů jde již o stovky úvěrů pro Společenství vlastníků, Bytová družstva.
Zajímám se o nové trendy, průběžně absolvuji různé odborné kurzy a školení.
- videoprohlídky
- 3D vizualizace
- vlastní stránka nemovitosti
- PPC reklama nemovitosti
- využití sociálních sítí
Zprostředkuji prodeje i koupě nemovitostí za přijatelné provize s osobním přístupem k Vám i zakázce. (videoprohlídky, https://www.facebook.com/PronajemAProdejKromeriz/ ) .
Vždy vnímám potřeby klienta, navrhuji řešení s cílem dlouhodobé spolupráce, vzájemné důvěry a spokojenosti na obou stranách.
Těším se na spolupráci.
Karel Zelinka
tel.: 603545087

Finanční poradce od roku 1999 a realitní makléř od roku 2004.
Realitní činnost - vázaná živnost
- prodej a pronájem bytu
- prodej a pronájem domů
- prodej a pronájem pozemků
- zajištění odhadu nemovitosti pro finanční úřad i děditské řizení
- kupní smlouvy a smlouvy o smlouvě budoucí, smlouva o úschově ve spolupráci s advokátní kanceláří
- asistence při předání a přepisu dodavatele energií
- výkup nemovitostí s vyřešením exekucí
- RK je pojištěna v souhladu se zákonem
- zajištění energetického štítku, PENB ve spolupráci s certifikovaným odborníkem
POUČENÍ SPOTŘEBITELE - VZOR ODSTOUPENÍ OD SMLOUVY
Bankovní úvěry - spolupracuji s TOMAN FINANCE GROUP s.r.o.
Vázaný zástupce dle zákona o spotřebitelském úvěru u ČNB
- hypoteční úvěry (hypotéky), úvěry od stavebních spořitelen a jejich refinancování, i na cokoliv
- úvěry pro bytové domy, i jejich refinancování, dotace
Spořící programy, investice:
- stavební spoření
- přímá investice do nemovitostí s následným zajištěním nájemce
Zajištění - pojištění:
Vázaný zástupce dle zákona o distribuci pojištění a zajištění
- majetkové pojištění (pojištění bytů, pojištění domů, pojištění domácnosti, pojištění odpovědnosti v běžném občanském životě, pojištění vozidel)
- životní pojištění, úrazové pojištění
Ostatní ve spolupráci:
- FTV pro bytové domy
- tepelná čerpadla pro bytové domy
- dotace pro bytové domy
- správa bytových domů